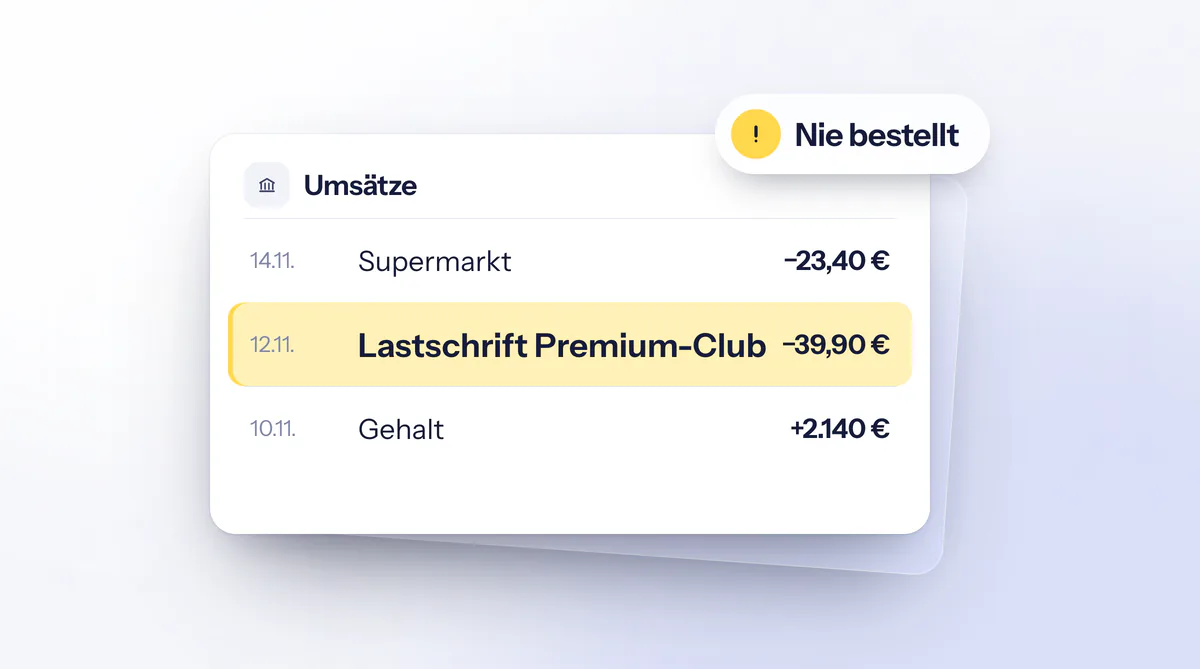
Meist kommt Post: eine Rechnung, eine Zahlungserinnerung oder eine Inkassoandrohung für einen Vertrag, an den du dich nicht erinnerst. Manchmal steht das Abo auch nur als Posten eines Drittanbieters auf der Handyrechnung. Die Verbraucherzentrale Hamburg rät, solche Rechnungen nicht zu bezahlen und schriftlich zu widersprechen. Ob überhaupt ein Vertrag zustande kam, hängt davon ab, wie die Bestellseite gebaut war.
Was die Mahnung androht
Die Schreiben drohen mit Inkasso, manche mit einem Eintrag bei der Schufa, und wenn ein Kind bestellt haben soll, auch mit einer Strafanzeige wegen falscher Altersangaben. Einschüchtern lassen solltest du dich davon nach dem Rat der Verbraucherzentrale Hamburg nicht. Eine strittige Forderung darf nach ihren Angaben nicht eingetragen werden, und hast du mitgeteilt, dass kein Vertrag besteht, ist von der Schufa nichts mehr zu befürchten. Auch eine Zahlung, die du früher schon einmal geleistet hast, bestätigt keinen Vertrag.
Wann ein Vertrag besteht und wann nicht
Wer im Netz etwas Entgeltliches bestellt, muss die Bestellsituation nach § 312j Absatz 3 BGB so gestalten, dass du ausdrücklich bestätigst, dich zur Zahlung zu verpflichten. Wird über eine Schaltfläche bestellt, muss sie gut lesbar mit nichts anderem als den Wörtern „zahlungspflichtig bestellen“ oder einer entsprechenden eindeutigen Formulierung beschriftet sein. Nach Absatz 4 kommt der Vertrag nur zustande, wenn der Anbieter diese Pflicht erfüllt. Fehlt der korrekt beschriftete Knopf, gibt es also keinen Vertrag, und so sieht es auch die Verbraucherzentrale Hamburg.
Ausgenommen sind Verträge, die ausschließlich durch individuelle Kommunikation geschlossen werden, etwa per E-Mail: Für sie gelten die Absätze 2 bis 4 nicht (§ 312j Absatz 5). Die Pflichten aus den Absätzen 1 und 2 gelten außerdem nicht für Finanzdienstleistungen. Ob du gebunden bist, hängt also vom Bestellweg ab. Mach deshalb früh einen Screenshot der Bestellseite, solange du sie noch findest; die Verbraucherzentrale Hamburg empfiehlt das ausdrücklich.
Vor der Bestellung müssen Laufzeit, Kündigungsbedingungen und Gesamtkosten klar angegeben sein; fehlt das, nennt die Verbraucherzentrale Hamburg einen Schadensersatzanspruch. Wurdest du nicht oder nicht vollständig über dein Widerrufsrecht informiert, kannst du auch nach Ablauf von zwei Wochen noch widerrufen. Verträge Minderjähriger ohne Zustimmung der Eltern sind nach ihrer Darstellung unwirksam, und Eltern haften nicht für ihre Kinder.
Was du jetzt tust
- Nicht zahlen.
Auch nicht, wenn die Mahnung ruppig klingt, so rät es die Verbraucherzentrale Hamburg. Weitere Rechnungen bezahlst du ebenfalls nicht.
- Belege sichern.
Speichere Rechnung, Mails und Kontoauszug. Mache einen Screenshot der Internetseite, falls du sie noch findest.
- Schriftlich widersprechen.
Per Einwurf-Einschreiben erklärst du, dass kein Vertrag geschlossen wurde. Die Verbraucherzentrale Hamburg bietet dafür einen kostenlosen Musterbrief an.
- Laufende Abbuchung stoppen.
Gib die Lastschrift bei deiner Bank zurück und widerrufe das Mandat. Wie lange das geht, hängt davon ab, ob es ein Mandat gab.
- Widerruf erwägen.
Ist ein Vertrag geschlossen, beträgt die Widerrufsfrist nach § 355 BGB 14 Tage ab Vertragsschluss. Der Widerruf braucht keine Begründung, und zur Fristwahrung genügt die rechtzeitige Absendung. Die Frist beginnt nicht, bevor der Anbieter dich ordnungsgemäß unterrichtet hat. Spätestens zwölf Monate und 14 Tage nach Fristbeginn erlischt das Widerrufsrecht (§ 356 BGB).
Kam die Rechnung per Mail, gib sie bei E-Mail prüfen ein. Zu einem Konto, auf das du zahlen sollst, zeigt IBAN prüfen, ob Meldungen vorliegen. Ein unauffälliges Ergebnis ist keine Zusage, dass die Forderung berechtigt ist. Bekommst du Post vom Gericht, geh damit zu einer Verbraucherzentrale, die auch sonst deinen Einzelfall beurteilt.
Hast du bezahlt und glaubst, dass Täuschung dahintersteckt, erstatte Anzeige bei der Polizei. Die Wege nach Bundesland stehen unter Wo du es meldest, die Schritte nach einer Zahlung unter Schon bezahlt?.
Wenn schon abgebucht wurde
Der Rückweg richtet sich danach, wie abgebucht wurde. Den Ausgang kann dir niemand zusagen.
Wie wurde bezahlt?
Lastschrift, bis acht Wochen her
- Im Online-Banking oder bei der Bank zurückgeben
- Keine Begründung nötig
- Mandat widerrufen
Lastschrift ohne Mandat
- Bank unverzüglich informieren
- Spätestens 13 Monate nach Belastung
- Kontoauszug sichern
Posten auf der Handyrechnung
- Abo-Betreiber ermitteln und Abo deaktivieren
- Beim Betreiber und beim Mobilfunkanbieter beanstanden
- Drittanbietersperre einrichten
Orientierung, keine Rechtsberatung. Fristen nach § 675x und § 676b BGB und nach den Angaben der Verbraucherzentralen.
Quellen: § 675x BGB; § 676b BGB; Verbraucherzentrale: Drittanbietersperre
Was das Gesetz zu Lastschriften sagt
Bei SEPA-Basislastschriften kannst du nach § 675x Absatz 2 BGB ohne Angabe von Gründen Erstattung von deiner Bank verlangen. Der Anspruch muss nach Absatz 4 innerhalb von acht Wochen ab der Belastung geltend gemacht werden. Für Abbuchungen ohne Mandat nennen die Verbraucherzentralen bis zu 13 Monate. § 676b BGB verlangt, dass du die Bank unverzüglich nach Feststellung informierst; meldest du dich später als 13 Monate nach der Belastung, sind Ansprüche ausgeschlossen. Dieser Abschnitt ist keine Rechtsberatung.
Abbuchung über die Handyrechnung
Ermittle über die Angaben auf der Rechnung den Abo-Betreiber, deaktiviere das Abo und beanstande die Rechnung beim Betreiber und gleichzeitig beim Mobilfunkanbieter. Beiden zu widersprechen, rät die Verbraucherzentrale, weil die Frage der Zuständigkeit noch nicht höchstrichterlich geklärt sei. Unstrittige Posten solltest du weiter zahlen, damit der Anschluss nicht gesperrt wird. Eine Drittanbietersperre beantragst du beim Mobilfunkanbieter, per Brief, per E-Mail oder oft im Kundenportal. Sie gilt nur für die Abrechnung über die Handyrechnung und lässt Mobile Payment unberührt.
Ein echtes Abo kündigen
Seit Juli 2022 müssen Anbieter, bei denen du einen Dauervertrag über eine Webseite abschließen kannst, eine Kündigung dort ebenfalls anbieten (§ 312k BGB). Die Schaltfläche muss mit „Verträge hier kündigen“ oder einer eindeutigen Entsprechung beschriftet sein und ständig verfügbar sein. Sie führt zu einer Bestätigungsseite, auf der du die Kündigung mit „jetzt kündigen“ oder einer eindeutigen Entsprechung abschickst. Danach muss der Anbieter dir unverzüglich elektronisch bestätigen, was du erklärt hast, wann es ihm zuging und wann der Vertrag endet. Gibst du keinen Zeitpunkt an, gilt im Zweifel der früheste mögliche. Für Finanzdienstleistungen gilt die Regel nicht.
Fehlen die Schaltflächen oder die Bestätigungsseite, kannst du den Vertrag nach § 312k Absatz 6 BGB jederzeit ohne Kündigungsfrist kündigen. Nach der Seite der Verbraucherzentrale (Stand 7. August 2026) hat der Bundesgerichtshof auf Klage des Verbraucherzentrale Bundesverbands entschieden, dass auf der Bestätigungsseite nur die für die Kündigung nötigen Angaben stehen dürfen. Wirbt der Anbieter dort für Zusatzangebote, gilt die Kündigung als nicht korrekt umgesetzt.