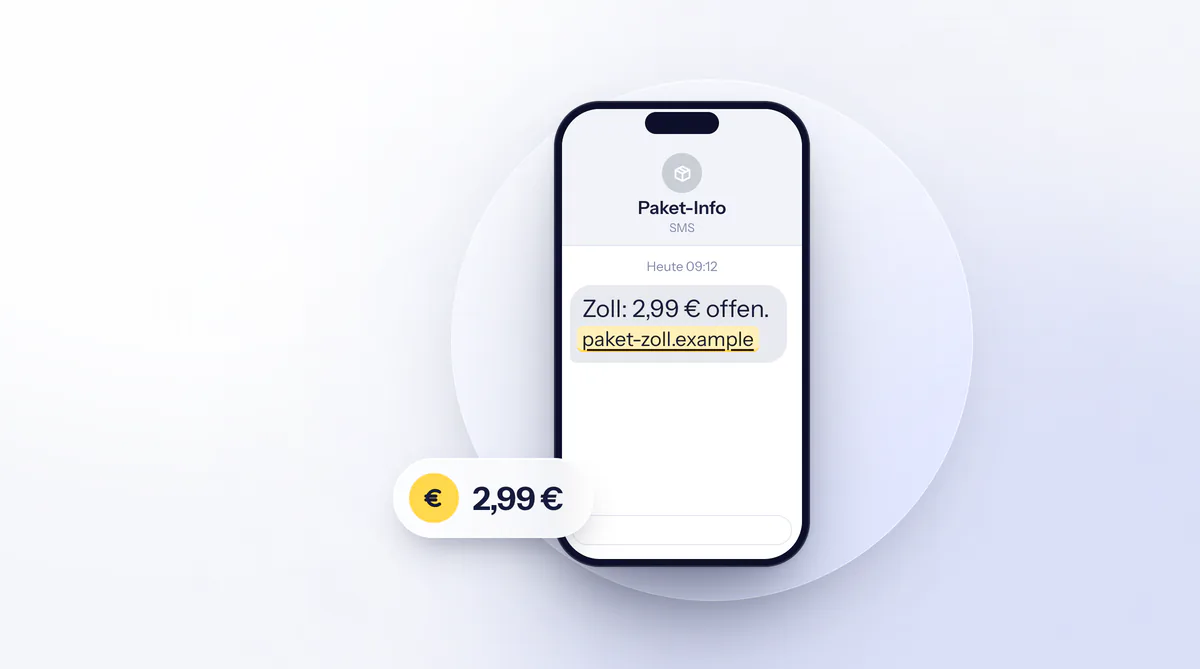
Zwischen 0,99 und 3,99 Euro verlangen die Paket-SMS, die bei der Verbraucherzentrale gemeldet wurden, angeblich im Auftrag von Deutsche Post, DHL oder UPS. Der Zoll berichtete im Mai 2023 von Empfängern, die den meist kleinen Betrag direkt an die Bundeskasse überwiesen oder ihn bar bei einem Hauptzollamt einzahlen wollten. Die Nachrichten stammen weder vom Zoll noch vom Paketdienst. Wer dem Link folgt, landet auf einer Seite, die persönliche Daten abfragt, vor allem Kreditkartendaten.
Wann eine Zollgebühr echt ist
Seit dem 1. Juli 2026 gilt die Zollfreigrenze von 150 Euro nicht mehr, und für Sendungen bis 150 Euro aus Nicht-EU-Staaten, die als Fernverkauf an Verbraucher gehen, erhebt der Zoll drei Euro pro Warenkategorie. Hinzu kommt seit dem 1. November 2026 eine Bearbeitungsgebühr von zwei Euro je Warenposition, die in der Regel Transportdienstleister oder Händler abwickeln. Ein Betrag von ein paar Euro sagt deshalb nichts darüber, ob eine SMS echt ist. Verräterisch ist der Weg, auf dem das Geld eingesammelt werden soll.
Die Zollabwicklung übernimmt in der Regel der Transportdienstleister, er zahlt die Abgaben vor und stellt sie dir bei der Auslieferung in Rechnung. So steht es auf der Seite des Zolls, die die Verbraucherzentrale zitiert. Der Zoll selbst schreibt, er trete niemals auf diese Art an Paketempfänger heran, schicke Links oder fordere zu Zahlungen auf. Er rät, solche Nachrichten zu löschen, und weist darauf hin, dass dir bei Behörden eine ausreichende Frist bleibt, um die Echtheit eines Schreibens zu prüfen.
Eine Ausnahme beschreibt die Verbraucherzentrale. Manche Paketdienste bieten an, vor der Zustellung zu bezahlen, wenn du dich vorher registriert und festgelegt hast, dass sie dich per SMS oder E-Mail über Zollgebühren benachrichtigen. Diese Nachrichten tragen immer eine Sendungsnummer und den Namen des Absenders. Ob überhaupt ein Paket für dich unterwegs ist, siehst du in der App des Dienstes oder auf seiner Seite, wenn du sie selbst aufrufst.
Paketdienst, Bank, Finanzamt
Bei der Bundesnetzagentur gingen 2023 viele Beschwerden über SMS und Messenger-Nachrichten ein, die eine Zollgebühr verlangen oder eine „Nachzahlung“, damit ein Paket zugestellt werden kann. Als Absender erscheinen deutsche Mobilfunknummern oder internationale Rufnummern. Andere Fassungen, die die Verbraucherzentrale gesammelt hat, behaupten, für die Zustellung fehle eine Hausnummer, oder sie kündigen eine Sprachnachricht an. Manche geben sich auch als Bank oder Finanzamt aus. Für alle Spielarten gibt es den Fachbegriff Smishing, aus SMS und Phishing, und alle enthalten nach dem BSI einen Link, der zu Schadsoftware oder auf Phishing-Seiten führt. Wie Absendernamen gefälscht werden, erklärt der Ratgeber SMS-Betrug und gefälschte Absender.
Den Text oder einen Screenshot kannst du unter Nachricht prüfen prüfen lassen und die Absendernummer unter Telefonnummer prüfen, ohne den Link zu öffnen. Kennst du den angeblichen Absender, etwa deine Bank, rät das BSI, dort anzurufen und nachzufragen. Melden kannst du die SMS über das Beschwerdeformular der Bundesnetzagentur. Sie hat nach eigener Angabe zahlreiche deutsche Mobilfunknummern abschalten lassen, bei ausländischen Absendernummern ist das nicht möglich.
Wenn du getippt oder etwas eingegeben hast
Was jetzt zu tun ist, hängt davon ab, wie weit du gekommen bist. Auf Android bietet der Link laut BSI eine App an, die Adressdaten ausspäht und weitere SMS verschickt. Auf iOS landest du in der Regel auf Werbe- oder Phishing-Seiten. Die Schritte stammen von BSI, Bundesnetzagentur und Verbraucherzentrale.
Was ist passiert?
Nur die SMS erhalten
- Link nicht antippen
- Absender blockieren
- Nachricht löschen
- Bei der Bundesnetzagentur melden
Link angetippt, nichts eingegeben
- Keine App installieren lassen
- Gerät aktualisieren
- Konto auf fremde Abbuchungen prüfen
- Mobilfunkanbieter informieren
Kartendaten eingegeben
- Kreditinstitut sofort kontaktieren, Karte sperren
- Fremde Buchungen als nicht autorisiert melden
- Anzeige erstatten
Betrag überwiesen oder gezahlt
- Bank oder Kartenanbieter sofort anrufen
- Anzeige erstatten, Aktenzeichen notieren
- Empfängerbank anschreiben
- Chargeback bei der Kreditkarte prüfen
Schritte nach Bundesnetzagentur, BSI und Verbraucherzentrale, Stand 17.11.2026.
Quellen: BSI: Smishing, SMS-Phishing; Verbraucherzentrale: Kreditkartenbetrug und Kontobetrug
- Keine App installieren.
Bietet dir die Seite eine App an, lass sie nicht installieren. Apps lädst du nur aus den bekannten Stores, und die Installation aus unbekannten Quellen schaltest du aus.
- Flugmodus und Mobilfunkanbieter.
Hast du den Link angeklickt oder eine App installiert, schalte den Flugmodus ein, damit keine weiteren SMS verschickt werden, und informiere deinen Mobilfunkanbieter. Dort kannst du auch eine Drittanbietersperre einrichten lassen.
- Karte sperren.
Hast du Kreditkartendaten eingegeben, kontaktiere sofort dein Kreditinstitut zur Sperrung. Der Sperr-Notruf 116 116 sperrt Kreditkarte, girocard und Online-Banking, es nimmt aber nicht jedes Kreditinstitut daran teil.
- Buchungen melden.
Prüfe Konto und Zahlungsdienst auf Abbuchungen, die du nicht veranlasst hast. Melde jede davon der Bank ausdrücklich als nicht autorisiert, mit Datum, Betrag und Empfänger, am besten schriftlich oder per E-Mail.
- Anzeige erstatten.
Die Verbraucherzentrale rät zur Online-Anzeige mit Screenshots und der betrügerischen Nachricht im Anhang. Das Aktenzeichen teilst du der Bank mit. Das Smartphone nimmst du zur Beweissicherung mit.
- Gerät zurücksetzen.
Hat sich eine Schadsoftware installiert, setzt du das Gerät auf Werkseinstellungen zurück, aber erst nach der Anzeige und nach einer lokalen Sicherung wichtiger Daten.
Wenn du schon bezahlt hast
Eine Kreditkartenzahlung lässt du über die kartenausgebende Bank im Chargeback-Verfahren stornieren, wofür eine Bearbeitungsgebühr anfallen kann. Schwieriger ist es bei einer Überweisung. Hat die Bank sie ausgeführt, kann sie laut Verbraucherzentrale nicht mehr rückgängig gemacht werden, und weil viele Überweisungen in Echtzeit gebucht werden, hilft meist auch ein schneller Anruf nicht. Einen Weg gibt es trotzdem. Du ermittelst über die IBAN die Empfängerbank und schreibst ihr mit Aktenzeichen und Überweisungsdaten, damit sie prüfen kann, das Konto wegen Geldwäscheverdachts zu sperren.
Eine genehmigte Lastschrift gibst du innerhalb von acht Wochen ab der Abbuchung zurück, eine nicht genehmigte bis zu 13 Monate danach. Hast du eine Zahlung nicht selbst veranlasst und autorisiert, muss die Bank sie nach § 675u BGB unverzüglich erstatten, spätestens bis zum Ende des Geschäftstags nach deiner Meldung bei der Bank. Nach § 676b BGB musst du die Bank unverzüglich nach der Feststellung unterrichten, und Ansprüche sind ausgeschlossen, wenn du später als 13 Monate nach dem Tag der Belastung meldest. Lehnt die Bank die Erstattung ab, etwa mit dem Vorwurf grober Fahrlässigkeit, nennt die Verbraucherzentrale die Schlichtungsstelle, die im Impressum deiner Bank steht, und die Prüfung durch einen Rechtsanwalt.
Die Anzeige erstattest du bei der Polizei. Online-Wachen und Stellen in Österreich und der Schweiz stehen unter Wo du es meldest, weitere Zahlwege und Fristen unter Schon bezahlt?.