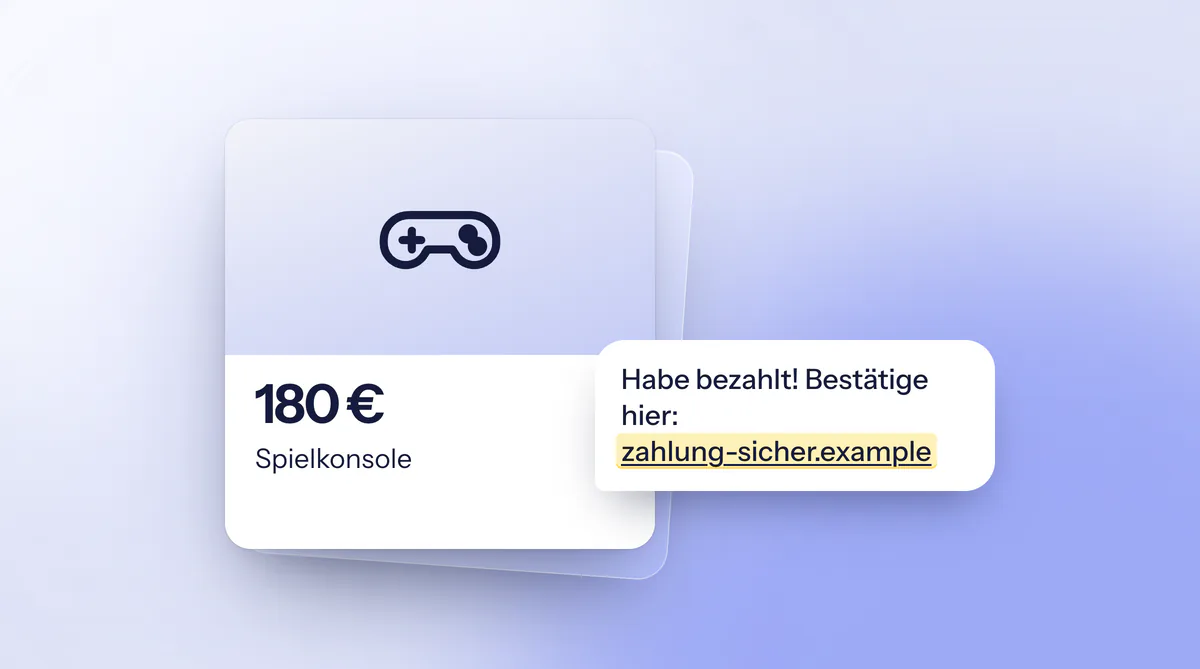
Ein Erstverkäufer klickte auf „Zahlung bestätigen“ und sollte auf der Folgeseite sein Konto verknüpfen und eine Transaktion bestätigen. Danach wurden rund 2.890 Euro abgebucht. Den Fall schildert die Verbraucherzentrale Niedersachsen. Kleinanzeigen selbst verschickt nach eigener Auskunft keine Zahlungsaufforderungen per E-Mail oder SMS, die Schritte von „Sicher bezahlen“ laufen nur im Chat der Plattform. Käufer verlieren ihr Geld auf anderem Weg, etwa mit einer Überweisung an ein Konto, das gar nicht dem Verkäufer gehört.
Wenn du verkaufst
Ein vermeintlicher Interessent behauptet, die Zahlung sei wegen falscher Daten fehlgeschlagen, und schickt einen Link zu einer gefälschten Zahlungsseite. Andere schicken ein Bild mit QR-Code als angebliche Zahlungsbestätigung oder einen Link zu „Sicher bezahlen“, der auf einer nachgebauten Seite endet, wo du Kreditkarten- oder PayPal-Daten eingeben sollst. Alle diese Varianten beschreibt die Verbraucherzentrale, und für alle gilt derselbe Maßstab: Bei echten Zahlungsdiensten bekommst du Geld, ohne etwas zu bestätigen.
Gefälschte Nachrichten erkennst du nach Angaben von Kleinanzeigen am Absender, der nicht auf der Domain der Plattform endet, an einer Kontosperrung oder einer angeblich erfolgten Zahlung als Druckmittel und an Links auf gefälschte Login- oder Zahlungsseiten. Auch angebliche PayPal-Screenshots sind oft gefälscht. Solange keine echte Zahlungsbestätigung da ist, schickst du weder Daten noch Versandbelege.
Bei der Transportkosten-Falle sollst du vorab Transportkosten vorstrecken, etwa über einen externen Dienst. Dieses Geld siehst du laut Verbraucherzentrale nie wieder, und die Ware wird nie bezahlt. Außerhalb von „Sicher bezahlen“ gibt es nach Angaben von Kleinanzeigen keinen Kurierdienst und keinen Drittanbieter-Zahlungsservice. Schlägt ein Käufer einen Kurier oder Zahlungsdienst vor, der vorab Geld von dir will, ist das ein Warnzeichen.
Wenn du kaufst
Beim Dreiecksbetrug ändern Kriminelle die Bankverbindung des Verkäufers im Profil oder in der Kommunikation. Dein Geld landet beim Täter, der echte Verkäufer liefert nichts, und die ausgeführte Überweisung lässt sich in der Regel nicht zurückholen. Verkäufer trifft die umgekehrte Variante, so die Verbraucherzentrale: Die Zahlung stammt von einem gehackten Konto, und die Bank bucht sie zurück, wenn die Ware schon unterwegs ist.
In einer zweiten Form, die die Polizei beschreibt, lässt dich der falsche Verkäufer vorab zahlen und bestellt die Ware in einem Online-Shop auf Rechnung, mit deiner Adresse als Lieferadresse. Die Ware kommt, und später mahnt der Shop dich für die Rechnung. Achte auf Neuware von einem Dritten statt vom Verkäufer und auf Lieferschein oder Rechnung auf deinen Namen. Passen Rechnungssteller und Absender nicht zusammen, kontaktierst du nach dem Rat der Polizei sofort den Händler, von dem das Paket stammt. Wie das bei Ware aus Online-Shops abläuft, beschreibt der Artikel Kleinanzeigen-Betrug und Dreiecksbetrug vom Schwesterdienst fakeshop.ai.
Schützen kann dich vor allem der Zahlweg. Bis zum Abschluss eines Kaufs nutzt du nach dem Rat der Polizei die Zahlsysteme der Plattform, weil du außerhalb den Plattformschutz verlierst. Als sicherere Wege nennt Kleinanzeigen Barzahlung bei Abholung, „Sicher bezahlen“, PayPal Waren und Dienstleistungen und Kreditkarte mit Chargeback. Banküberweisung ohne Absicherung, PayPal „Freunde und Familie“, Gutscheine, Prepaid-Codes und Kryptowährung gelten dort als unsicher. Bei „Freunde und Familie“ gibt es keinen Käuferschutz, und wer Western Union vorschlägt, will laut Verbraucherzentrale sofortigen Zugriff auf die Zahlung.
Willst du trotzdem überweisen, rät Kleinanzeigen, vorher Profil und Abzeichen anzusehen und die Produktfotos per umgekehrter Bildersuche zu prüfen. Eine lange Mitgliedschaft ist laut Kleinanzeigen allerdings kein Garant für Sicherheit. Besonders vorsichtig solltest du sein, wenn Ort und Bank des Verkäufers weit auseinanderliegen und es dafür keine plausible Erklärung gibt. Die IBAN kannst du unter IBAN prüfen nachsehen lassen, einen Zahlweg mit Schutz ersetzt das aber nicht. Seit dem 9. Oktober 2025 gleicht deine Bank bei Euro-Überweisungen vor der Freigabe Empfängername und IBAN ab. Meldet sie keine Übereinstimmung, gib die Überweisung nicht frei, denn laut Commerzbank lehnt die Bank sie nicht automatisch ab und haftet bei einer Freigabe trotz Warnung nicht für die Fehlüberweisung. Mehr zu geänderten Kontodaten steht im Ratgeber Neue Bankverbindung auf einer Rechnung.
Wenn du geklickt oder gezahlt hast
Bist du unsicher, ob eine Nachricht echt ist, füg sie bei Nachricht prüfen ein oder lade einen Screenshot hoch. Ein unauffälliges Ergebnis ist keine Garantie, und einen Zahlungslink öffnest du erst, wenn du in der App selbst nachgesehen hast.
Was ist passiert?
Nur die Nachricht erhalten
- Nicht antworten, nichts öffnen
- Phishing-Link bei Kleinanzeigen melden
- Nachricht löschen
Link oder QR-Code geöffnet, nichts eingegeben
- Seite schließen
- Passwörter ändern
- Gerät auf Schadsoftware prüfen
- Konten beobachten
Karten-, Konto- oder Zugangsdaten eingegeben
- Bank oder Zahlungsdienst sofort anrufen, Zugang sperren lassen
- Fremde Abbuchungen unverzüglich melden
- Anzeige erstatten
- Beweise sichern
Überweisung an einen Täter ausgeführt
- Bank sofort anrufen, Rückruf anfragen
- Anzeige mit Kontoauszug
- Beweise sichern
- Profil und Anzeige melden
Schritte nach Verbraucherzentrale und Kleinanzeigen, Stand 17.11.2026.
Quellen: Verbraucherzentrale Niedersachsen: Phishing-Falle bei Kleinanzeigen; Verbraucherzentrale: Geld zurückholen
- Zahlungsweg sperren.
Melde der Bank oder dem Zahlungsdienst sofort, dass Zugangsdaten oder Kartendaten in fremde Hände geraten sind, damit der Zugang gesperrt wird.
- Bank unverzüglich informieren.
Einen nicht autorisierten Zahlungsvorgang musst du nach § 676b BGB unverzüglich nach der Feststellung anzeigen; meldest du ihn später als 13 Monate nach dem Tag der Belastung, sind Ansprüche gegen die Bank ausgeschlossen. Die Frist läuft nur, wenn die Bank dir die vorgeschriebenen Angaben zum Zahlungsvorgang gemacht hat.
- Passwörter ändern, Gerät prüfen.
Ändere alle Passwörter, suche auf dem Gerät nach Schadsoftware und aktualisiere die Sicherheitssoftware.
- Beweise sichern.
Speichere E-Mails, SMS, Chatverläufe, Screenshots der gefälschten Seiten und der Transaktionen, bevor du etwas löschst.
- Anzeige erstatten.
Bei der Polizei, wozu auch die Verbraucherzentrale rät.
- Plattform informieren.
Melde den Phishing-Link über das Formular im Hilfebereich von Kleinanzeigen und das Profil oder die Anzeige über die Meldefunktion.
- Lehnt die Bank ab, wehr dich.
Die Verbraucherzentrale Niedersachsen verweist auf die kostenlose Schlichtungsstelle. Welche zuständig ist, steht im Impressum der Internetseite deiner Bank. Bleibt das ohne Erfolg, lass die Aussichten juristisch einschätzen.
Was nach der Zahlung noch geht
Eine ausgeführte Überweisung lässt sich oft nicht mehr zurückholen, und ein Anruf bei der Bank hilft laut Verbraucherzentrale meist wenig, weil viele Überweisungen in Echtzeit gebucht werden. Ruf trotzdem sofort an. Über das Chargeback-Verfahren bei der kartenausgebenden Bank lässt sich eine Kreditkartenzahlung angreifen, dabei kann eine Bearbeitungsgebühr anfallen. Innerhalb von acht Wochen gibst du eine Lastschrift zurück, eine nicht genehmigte noch bis zu 13 Monate nach der Abbuchung. Bei PayPal greift der Käuferschutz meist bei Warenkäufen, maßgeblich sind die Bedingungen. Western Union lässt sich nur zurückholen, solange der Empfänger das Geld nicht abgeholt hat, dort hilft die Betrugshotline des Anbieters.
Bist du als Verkäufer auf eine „Sicher bezahlen“-Fälschung hereingefallen, ist eine Rückbuchung durch die Bank nach der Verbraucherzentrale in der Regel nicht möglich. Oft lehnen Banken Erstattungen mit dem Vorwurf grober Fahrlässigkeit ab, berichtet die Verbraucherzentrale Niedersachsen. Mehrere Gerichte sahen das bei Erstnutzern von „Sicher bezahlen“ anders, ein Berliner Gericht sprach von einem Augenblicksversagen. Eine Ablehnung der Bank musst du deshalb nicht hinnehmen.
Wo du es meldest
Anzeige erstattest du bei der Polizei, in vielen Bundesländern auch online. Eine Übersicht über Online-Wachen und Stellen in Österreich und der Schweiz steht unter Wo du es meldest. Ähnliche Fälschungen per SMS behandelt der Ratgeber SMS-Betrug und gefälschte Absender, per Mail der Ratgeber Phishing-Mail erkennen und melden. Aktuelle Muster stehen unter Warnungen.