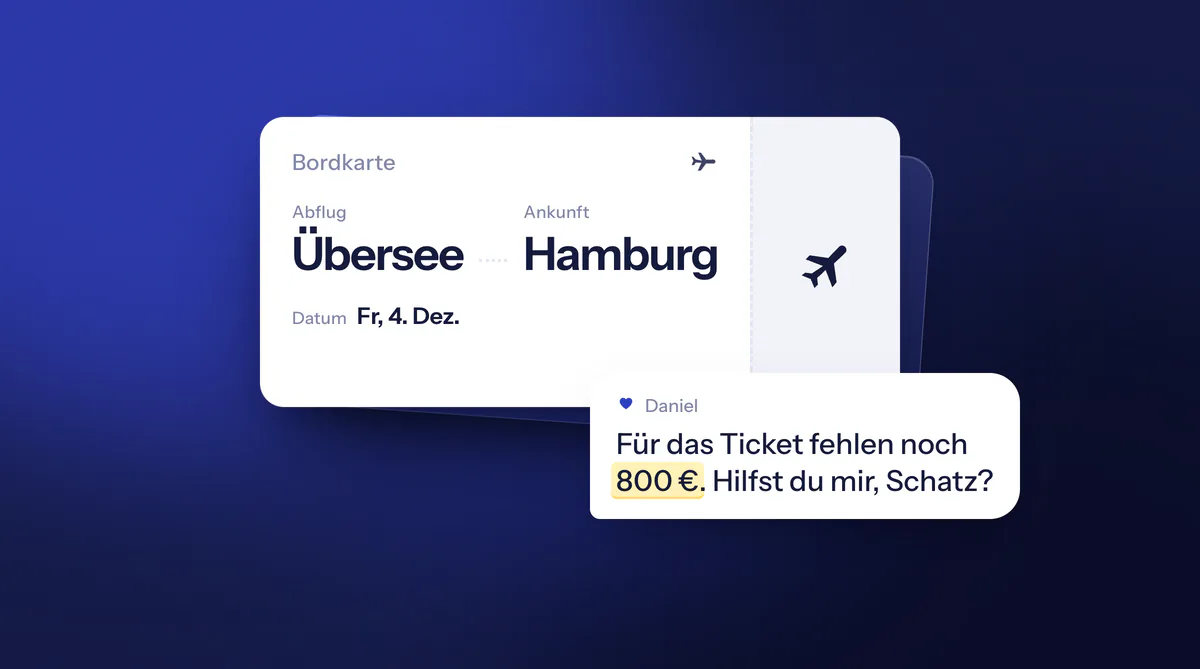
Auf eine romantische Mail am Morgen folgt ein kurzes Telefonat am Mittag, so beschreibt die Polizei den Beginn. Bald nennen dich die Täter Ehemann oder Ehefrau und sprechen über eine gemeinsame Zukunft. Kurz nachdem ein Ticket nach Deutschland gebucht ist, kommt etwas dazwischen, ein gestohlener Pass oder ein Krankenhausaufenthalt nach einem Autounfall. Dann folgt die Bitte um Geld, etwa für eine wichtige Operation des Kindes, zu zahlen per Bargeldtransfer wie Western Union oder MoneyGram.
Woran du Love Scamming erkennst
Laut Polizei geben sich Täter als Ingenieure, Architekten oder Soldaten aus, Täterinnen als Krankenschwestern oder Ärztinnen. Als Lockmittel dient oft eine knappe Mail auf Englisch mit einer Einladung zum Chat. Woher ein Foto stammt, zeigt eine umgekehrte Bildersuche, und den Namen suchst du mit dem Zusatz Scammer im Netz. Auch ein Videochat beweist nichts, denn KI-Technik erzeugt nach Angaben der Polizei täuschend echte Stimmen und Videos.
Text oder Screenshot einer solchen Nachricht kannst du auf Nachricht prüfen prüfen lassen. Ein unauffälliges Ergebnis ist keine Garantie, denn das Warnzeichen bleibt die Geldbitte. Bietet dir die Bekanntschaft eine Geldanlage an, steht im Ratgeber Krypto-Plattform zahlt nicht aus, wie solche Plattformen auszahlen oder nicht.
Was die Täter außer Geld wollen
Manche bitten um Kopien von Pass oder Ausweis. Andere wollen eine Einladung nach Deutschland, die einen Visumsantrag unterstützen soll, oder ein gemeinsames Konto. Gefährlich für dich selbst wird es bei Schecks und Päckchen. Einige Opfer sollen laut Polizei Schecks einreichen, die sich als Rückschecks herausstellen, und für deren Rückzahlung an die Bank sind die Kontoinhaber verantwortlich. Andere sollen Päckchen weiterschicken. Sie weiterzuleiten oder aufzubewahren ist nach Angaben der Polizei illegal und kann Opfer in ernsthafte Schwierigkeiten bringen.
Was du jetzt tust
Überweise auf keinen Fall Geld, rät die Polizei. Sprich mit Freunden oder Familie über die Bekanntschaft, ihr Blick von außen kann Klarheit bringen. Was sonst zu tun ist, hängt davon ab, ob bereits Geld geflossen ist und auf welchem Weg.
Was ist passiert?
Es wurde nur Geld verlangt
- Nicht zahlen
- Kontakt abbrechen
- Chats sichern
- Profil der Plattform melden
Per Überweisung oder Karte gezahlt
- Zahlung wenn möglich sofort rückgängig machen, Bank anrufen
- Kreditkarte: Chargeback bei der Bank prüfen
- Belege und Chats sichern
- Anzeige erstatten
Per Bargeldtransfer gezahlt
- Sofort die Betrugshotline des Anbieters anrufen
- Rückholung geht nur, solange das Geld nicht abgeholt ist
- Belege sichern
- Anzeige erstatten
Schritte nach Polizeilicher Kriminalprävention und Verbraucherzentrale, Stand 17.11.2026.
Quellen: Polizeiliche Kriminalprävention: Scamming; Verbraucherzentrale: Geld zurückholen
- Nicht mehr zahlen.
Schick kein weiteres Geld, auch keine Geschenke, Gutscheine oder Kryptowährung.
- Kontakt abbrechen.
Antworte nicht mehr und schicke keine Kopien von Pass oder Ausweis. Hast du schon welche geschickt, erstatte Anzeige. Lösche nichts.
- Beweise sichern.
Speichere alle Mails und Chat-Texte auf einem Speichermedium und heb die Überweisungsbelege auf.
- Zugänge sperren lassen.
Hast du Konto-, Karten- oder Zugangsdaten weitergegeben, lass sie sperren. Der Sperr-Notruf 116 116 sperrt Kreditkarte, girocard und Online-Banking. Nicht jedes Kreditinstitut nimmt daran teil, dann findest du die Sperrnummer auf der Seite deiner Bank.
- Anzeige erstatten.
Bei einem finanziellen Schaden erstattest du in jedem Fall Strafanzeige wegen Betrugs, in vielen Bundesländern online. Online-Wachen und Stellen in Österreich und der Schweiz stehen unter Wo du es meldest.
- Plattform informieren.
Melde das Profil dem Anbieter der Dating-Plattform oder des Netzwerks, auf dem du es kennengelernt hast.
Was nach der Zahlung noch geht
Die Polizei rät, geleistete Zahlungen wenn möglich sofort rückgängig zu machen. Wie weit das geht, richtet sich nach dem Zahlweg, und je früher du handelst, desto eher gelingt es. Eine selbst ausgeführte Überweisung lässt sich laut Verbraucherzentrale nach der Ausführung oft nicht mehr zurückholen, und ein Anruf bei der Bank hilft meist wenig, weil viele Überweisungen in Echtzeit gebucht werden. Die Polizei rät in ihrem Hinweis zu Messenger-Betrug trotzdem dazu, weil Geld in einigen Fällen zurückgeholt werden kann. Einen weiteren Weg beschreibt die Verbraucherzentrale. Du ermittelst über die IBAN die Empfängerbank und schreibst ihr mit dem Aktenzeichen der Anzeige und den Überweisungsdaten, damit sie prüfen kann, das Konto wegen Geldwäscheverdachts zu sperren. Im besten Fall wird so die Gutschrift verhindert.
Bei einer Kreditkarte kannst du über das Chargeback-Verfahren die Zahlung stornieren lassen, wobei eine Bearbeitungsgebühr anfallen kann. Eine genehmigte Lastschrift gibst du innerhalb von acht Wochen nach der Abbuchung zurück. Bei Bargeldtransferdiensten wie Western Union rufst du sofort die Betrugshotline des Anbieters an, denn zurückholen lässt sich das Geld nur, solange der Empfänger es nicht in der Filiale abgeholt hat. Weitere Zahlwege und Fristen findest du unter Schon bezahlt?.
Seit dem 9. Oktober 2025 gleicht deine Bank bei Euro-Überweisungen vor der Freigabe Empfängername und IBAN ab. Meldet sie keine Übereinstimmung, gib die Überweisung nicht frei. Laut Commerzbank lehnt die Bank sie nicht automatisch ab, und bei einer Freigabe trotz Warnung haftet sie nicht für die Fehlüberweisung. Bucht jemand ohne dein Zutun von deinem Konto ab, etwa nach weitergegebenen Zugangsdaten, muss die Bank nach § 675u BGB unverzüglich erstatten, spätestens bis zum Ende des Geschäftstags, der auf den Tag deiner Meldung bei der Bank folgt. Nach § 676b BGB musst du die Bank unverzüglich nach der Feststellung unterrichten, und Ansprüche sind ausgeschlossen, wenn du später als 13 Monate nach dem Tag der Belastung meldest. Die Frist läuft nur, wenn die Bank dir die vorgeschriebenen Angaben zum Zahlungsvorgang gemacht hat.
Eine IBAN, auf die du überwiesen hast, kannst du unter IBAN prüfen nachsehen lassen, eine Nummer, die dich anruft, unter Telefonnummer prüfen.